Solino e Oliveira Advogados Associados detalha como funcionam o teto de R$ 1.000 no período noturno, o prazo para aumentar o limite e a restrição para aparelhos não cadastrados
A transferência que não passa às 21h ou o aplicativo que trava um Pix feito em um celular recém-comprado costumam gerar a impressão de falha do banco, e Solino e Oliveira Advogados Associados observa que, em muitos casos, o bloqueio decorre de limites de segurança definidos pelo Banco Central. Conhecer essas regras ajuda o consumidor a se programar e a identificar quando a restrição é legítima e quando há algo fora do padrão.
Os limites foram criados em resposta a golpes e sequestros relâmpago em que criminosos obrigavam as vítimas a fazer transferências, ou usavam senhas roubadas para movimentar contas a partir de outros aparelhos. A lógica é reduzir o prejuízo possível em situações de maior risco.
O limite de R$ 1.000 no período noturno
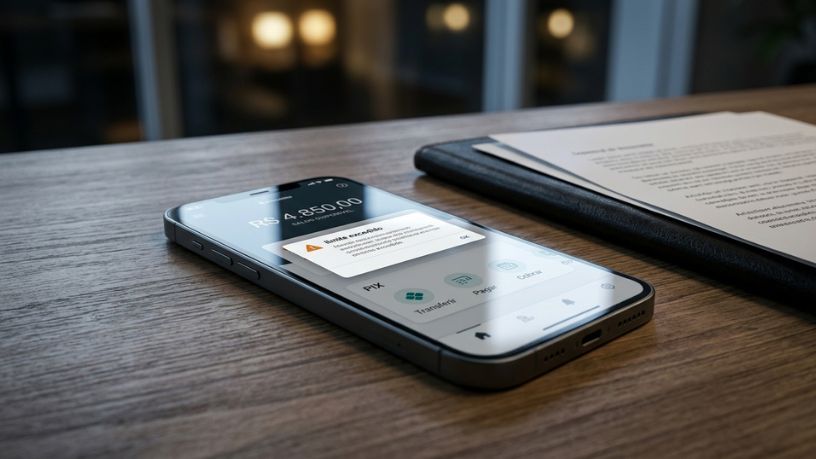
Desde 2021, as transações Pix de pessoas físicas ficam limitadas a R$ 1.000 durante o período noturno. Por padrão, esse período vai das 20h às 6h. O cliente pode pedir que ele comece às 22h, o que estende a janela de valores maiores durante o início da noite, mas não pode escolher um horário qualquer: a opção foi restringida pelo Banco Central a essas duas alternativas.
O teto vale para a soma das operações no período, e não para cada transferência isolada. Quem precisa pagar algo de valor mais alto à noite, como um serviço de emergência, deve considerar essa limitação com antecedência.
Aumentar o limite exige espera
O consumidor pode solicitar um limite maior pelos canais da própria instituição, inclusive para o período noturno. O pedido, porém, não tem efeito imediato. Pela regra do Banco Central, a ampliação só passa a valer entre 24 e 48 horas depois da solicitação.
A espera não é burocracia gratuita. Ela impede que um criminoso, de posse do celular desbloqueado ou das senhas da vítima, eleve o limite e esvazie a conta na mesma hora. Durante esse intervalo, a instituição pode verificar a identidade de quem fez o pedido e suspender operações suspeitas.
A restrição para celulares e computadores não cadastrados
Uma segunda camada de proteção entrou em vigor em 1º de novembro de 2024. Quando o Pix é iniciado em um dispositivo que nunca foi usado pelo cliente para esse tipo de operação, as transferências ficam limitadas a R$ 200 por transação e R$ 1.000 por dia.
Para movimentar valores maiores, o aparelho precisa ser cadastrado na instituição financeira, seguindo o procedimento de validação definido por cada banco. Dispositivos que já haviam sido usados para fazer Pix antes da mudança não foram afetados. A regra mira principalmente o uso de credenciais roubadas, situação em que o fraudador tenta acessar a conta a partir de outro aparelho.
O que mais a norma exige dos bancos
As mudanças de 2024 também ampliaram as obrigações das instituições. Elas devem adotar mecanismos de gestão de risco capazes de identificar transações atípicas, consultar periodicamente a base de marcações de fraude mantida pelo Banco Central e oferecer orientação acessível aos clientes sobre como evitar golpes. Clientes com marcações de fraude podem receber tratamento diferenciado, inclusive com limites específicos.
Quando o limite não basta e o golpe acontece
Os limites reduzem o risco, mas não o eliminam. Se o consumidor for vítima de fraude, a contestação deve ser feita pelo próprio aplicativo do banco o mais rápido possível, o que aciona o Mecanismo Especial de Devolução, o MED. Registrar boletim de ocorrência e guardar comprovantes, mensagens e protocolos fortalece a documentação.
A forma como a instituição aplicou as próprias regras de segurança pode ser relevante na apuração da responsabilidade civil. Uma sequência de transferências fora do perfil do cliente, um aumento de limite efetivado sem a espera exigida ou operações acima do teto a partir de um aparelho não cadastrado são elementos que costumam ser examinados. O Código de Defesa do Consumidor prevê a responsabilidade do fornecedor por defeitos na prestação do serviço, mas a conclusão depende da prova e das circunstâncias de cada caso.
Golpes digitais, fraudes bancárias e contestação de transações estão entre os temas da atuação de Solino e Oliveira Advogados Associados em Direito do Consumidor. A banca, que tem como sócios os advogados Pedro Francisco Guimarães Solino e João Luiz de Lima Oliveira Junior, reúne mais de uma década de atuação em demandas de pessoas físicas envolvendo relações bancárias e financeiras.
Em casos de transferências contestadas, Solino e Oliveira Advogados Associados costuma reconstituir a linha do tempo das operações, comparando horários, valores, dispositivo utilizado e eventuais pedidos de alteração de limite com as regras de segurança vigentes no momento da fraude.
Conclusão
O Pix tem limites de segurança que o consumidor precisa conhecer: R$ 1.000 entre 20h e 6h, ou a partir das 22h para quem optar por esse horário, prazo de 24 a 48 horas para que um aumento de limite passe a valer e teto de R$ 200 por transação e R$ 1.000 por dia em aparelhos não cadastrados. Ajustar os limites ao próprio uso, cadastrar o dispositivo antes de precisar dele e agir rapidamente em caso de fraude são os cuidados que reduzem riscos. Quando o prejuízo ocorre, a análise das regras aplicadas pela instituição depende das particularidades da situação.